Domain imyu.de kaufen?
Wir ziehen mit dem Projekt
imyu.de um.
Sind Sie am Kauf der Domain
imyu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain imyu.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **

Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
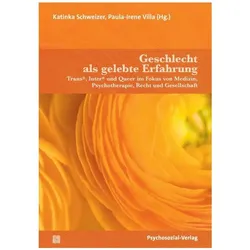
Geschlecht als gelebte Erfahrung, FachbücherGeschlecht ist keine abstrakte Kategorie, sondern gelebte Erfahrung - und in vielen Situationen eine Frage von Anerkennung, Versorgung und Sprache. Wer über trans*, inter* und queere Lebensweisen spricht, berührt immer auch Medizin und Psychotherapie, Recht und Politik, Biografien und Körper. In kurzen, gut zugänglichen Texten geben die Autor*innen Ein- und Ausblicke in die trans* und queere (Gesundheits-)Versorgung, in psychotherapeutische und psychoanalytische Perspektiven sowie in soziologische und rechtliche Einordnungen. Zeitgeschichtliche Rückblicke sowie Beiträge zu Medien, Kunst und Körper vervollständigen das Panorama. So entsteht ein vielstimmiger Band, der nicht verkürzt, sondern differenziert und gerade dadurch eine tiefere Einsicht in professionelle, politische und private Erfahrungen mit geschlechtlicher Variation ermöglicht. Der Band ist Annette Güldenring gewidmet, die sich seit Jahrzehnten an der Schnittstelle von klinischer Praxis, Forschung und Engagement für eine menschenwürdige Versorgung und für geschlechtliche Vielfalt einsetzt. Mit Beiträgen von Julia Bohr, Angelika Eck, Johannes Fuss, Annette Güldenring, Susanne Krege, Richard Kühl, Phil C. Langer, Richard Lemke, Lieselotte Mahler, Anna Katharina Mangold, Götz Mundle, Timo Nieder, Niclas O'Donnokoé, Friedemann Pfäfflin, Wilhelm F. Preuss, Udo Rauchfleisch, Arn Sauer, Gunter Schmidt, Hannah Schütz, Katinka Schweizer, Wolfgang Senf, Mick van Trotsenburg, Lucie G. Veith und Paula-Irene Villa.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umbildende Erfahrung, Fachbücher von Jörg SoetebeerDas Fachbuch "Umbildende Erfahrung" von Jörg Soetebeer bietet eine tiefgehende Analyse von Johann Wolfgang von Goethes Konzept der Selbstbildung. Es untersucht, wie Goethe Selbstbildung als eine erfahrungsbasierte Umbildung verstand und diese in seiner Erkenntnispraxis umsetzte. Die naturphilosophischen und ästhetischen Schriften Goethes dienen als Grundlage für die Rekonstruktion seiner Bildungspraxis. Dabei wird die Wahrnehmung als eine spezifische Form der Erkenntnis hervorgehoben, die vor den Verarbeitungsprozessen des Verstandes steht. Das Buch beleuchtet zentrale Begriffe wie Gestalt, Genie und Ganzheit und bietet eine Neubewertung dieser Konzepte im Kontext von Goethes Bildungsanspruch. Es richtet sich an Leser*innen, die sich für die Schnittstellen von Ästhetik, Philosophie und Bildung interessieren und bietet wertvolle Einblicke in Goethes Denken.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
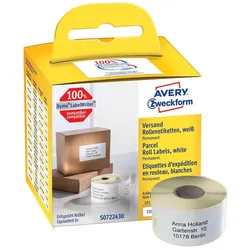
Avery, Etiketten, Versand-EtikettenDie transparenten Aufkleber werden beim Anbringen auf dem Umschlag nahezu unsichtbar, und die Schrift wirkt, als wäre sie aufgedruckt, was einen besonders eleganten und edlen Eindruck vermittelt. Dieses Format der transparenten Folienetiketten ist ideal für Pakete und Sendungen. Dank der einzigartigen QuickPEEL-Abziehhilfe können die Etiketten schnell und einfach angebracht werden, was sie nicht nur zu einer edlen, sondern auch zu einer effizienten Lösung macht. Diese transparenten Polyesteretiketten sind öl- und schmutzabweisend sowie temperaturbeständig von -20 °C bis +80 °C. Sie sind zudem wasserfest und reissfest, was einen optimalen Schutz während längerer Versandwege bietet.33,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **


Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
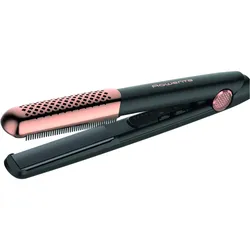
Rowenta, Glätteisen, Haarglätter, tolle Erfahrung• Der integrierte Kamm von den Wurzeln bis zu den Haarspitzen führt das Haar durch die 3D-Floating-Platten, die so konzipiert sind, dass sie einen konstanten und optimalen Kontakt mit dem Haar gewährleisten; • Rowentas vielseitiges Werkzeug, das dank des abnehmbaren Kamms für jeden Wunsch geeignet ist, ermöglicht es Ihnen, im Handumdrehen vom Glätten zum Locken zu wechseln; • Keramikplatten fördern eine gleichmäßige Wärmeableitung zwischen den Platten; der integrierte Mikroprozessor überwacht die Temperatur und passt sie an, um während der gesamten Glättungssitzung eine konstante Wärme aufrechtzuerhalten; • Genießen Sie maximale Vielseitigkeit und Präzision mit fünf Temperatureinstellungen (120, 140, 160, 180, 200). Niedrige Temperaturen von 120 ° und 140 ° begrenzen die Hitze und ermöglichen eine Anpassung zwischen zwei Bügelvorgängen; • Aufwärmzeit von nur 25 Sekunden für einen perfekten Look im Handumdrehen und ein ultrakompaktes Reiseformat mit extra langem Kabel, damit Sie Ihrer Kreativität überall und jederzeit freien Lauf lassen können.74,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschlecht als gelebte Erfahrung, FachbücherGeschlecht ist keine abstrakte Kategorie, sondern gelebte Erfahrung - und in vielen Situationen eine Frage von Anerkennung, Versorgung und Sprache. Wer über trans*, inter* und queere Lebensweisen spricht, berührt immer auch Medizin und Psychotherapie, Recht und Politik, Biografien und Körper. In kurzen, gut zugänglichen Texten geben die Autor*innen Ein- und Ausblicke in die trans* und queere (Gesundheits-)Versorgung, in psychotherapeutische und psychoanalytische Perspektiven sowie in soziologische und rechtliche Einordnungen. Zeitgeschichtliche Rückblicke sowie Beiträge zu Medien, Kunst und Körper vervollständigen das Panorama. So entsteht ein vielstimmiger Band, der nicht verkürzt, sondern differenziert und gerade dadurch eine tiefere Einsicht in professionelle, politische und private Erfahrungen mit geschlechtlicher Variation ermöglicht. Der Band ist Annette Güldenring gewidmet, die sich seit Jahrzehnten an der Schnittstelle von klinischer Praxis, Forschung und Engagement für eine menschenwürdige Versorgung und für geschlechtliche Vielfalt einsetzt. Mit Beiträgen von Julia Bohr, Angelika Eck, Johannes Fuss, Annette Güldenring, Susanne Krege, Richard Kühl, Phil C. Langer, Richard Lemke, Lieselotte Mahler, Anna Katharina Mangold, Götz Mundle, Timo Nieder, Niclas O'Donnokoé, Friedemann Pfäfflin, Wilhelm F. Preuss, Udo Rauchfleisch, Arn Sauer, Gunter Schmidt, Hannah Schütz, Katinka Schweizer, Wolfgang Senf, Mick van Trotsenburg, Lucie G. Veith und Paula-Irene Villa.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Umbildende Erfahrung, Fachbücher von Jörg SoetebeerDas Fachbuch "Umbildende Erfahrung" von Jörg Soetebeer bietet eine tiefgehende Analyse von Johann Wolfgang von Goethes Konzept der Selbstbildung. Es untersucht, wie Goethe Selbstbildung als eine erfahrungsbasierte Umbildung verstand und diese in seiner Erkenntnispraxis umsetzte. Die naturphilosophischen und ästhetischen Schriften Goethes dienen als Grundlage für die Rekonstruktion seiner Bildungspraxis. Dabei wird die Wahrnehmung als eine spezifische Form der Erkenntnis hervorgehoben, die vor den Verarbeitungsprozessen des Verstandes steht. Das Buch beleuchtet zentrale Begriffe wie Gestalt, Genie und Ganzheit und bietet eine Neubewertung dieser Konzepte im Kontext von Goethes Bildungsanspruch. Es richtet sich an Leser*innen, die sich für die Schnittstellen von Ästhetik, Philosophie und Bildung interessieren und bietet wertvolle Einblicke in Goethes Denken.65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Etiketten, Versand-EtikettenDie transparenten Aufkleber werden beim Anbringen auf dem Umschlag nahezu unsichtbar, und die Schrift wirkt, als wäre sie aufgedruckt, was einen besonders eleganten und edlen Eindruck vermittelt. Dieses Format der transparenten Folienetiketten ist ideal für Pakete und Sendungen. Dank der einzigartigen QuickPEEL-Abziehhilfe können die Etiketten schnell und einfach angebracht werden, was sie nicht nur zu einer edlen, sondern auch zu einer effizienten Lösung macht. Diese transparenten Polyesteretiketten sind öl- und schmutzabweisend sowie temperaturbeständig von -20 °C bis +80 °C. Sie sind zudem wasserfest und reissfest, was einen optimalen Schutz während längerer Versandwege bietet.33,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Experten aus ErfahrungExperten aus Erfahrung , Peerarbeit in der Psychiatrie , Rakel > Autopflege & Aufbereitung , Auflage: 1. Auflage, Erscheinungsjahr: 20151119, Produktform: Kartoniert, Beilage: Hardcover, Titel der Reihe: Fachwissen (Psychatrie Verlag)##, Redaktion: Utschakowski, Jörg~Sielaff, Gyöngyvér~Bock, Thomas~Winter, Andréa, Edition: REV, Auflage: 16001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 295, Keyword: Empowerment; Ex-In; Experienced-Involvement; Psychiatrie; Psychiatrische Versorgung; Recovery, Fachschema: Psychiatrie - Psychiater~Pflege~Pflege / Psychiatrische Pflege~Psychische Erkrankung~Psychopathologie / Psychische Erkrankung~Gesundheitsberufe~Medizinalfachberufe~Heilkunde~Humanmedizin~Medizin~Medizin / Studium, Prüfungen, Approbation, Berufe, Fachkategorie: Pflege von psychisch Kranken~Medizinische Berufe~Psychiatrie, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Psychiatrische Pflege, psychische Gesundheitspflege, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychiatrie-Verlag GmbH, Verlag: Psychiatrie-Verlag GmbH, Verlag: Psychiatrie Verlag, Länge: 162, Breite: 241, Höhe: 19, Gewicht: 498, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783884144701, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wurster, Maren: Totenwache - Eine ErfahrungTotenwache - Eine Erfahrung , 'Gegen das Verdrängen von Tod und Sterben' Drei Tage lang hielt Maren Wurster für ihren Vater Totenwache. Sein Körper lag aufgebahrt in einem Raum, für sie stand ein Bett darin. Ihr 5-jähriger Sohn war über lange Strecken da, auch ihre demenzkranke Mutter nahm Abschied von ihrem Mann. Die Autorin blieb sogar über Nacht - und schlief tief und fest. Aufbauend auf dieser persönlichen Erfahrung erkundet Maren Wurster die Totenwache aus philosophischer, historischer und gesellschaftskritischer Perspektive. Sie betrachtet verschiedene kulturelle Umgangsweisen mit dem Tod ebenso wie aktuelle Themen, etwa die Unmöglichkeit, in Corona-Zeiten Sterbende würdevoll zu begleiten. Es ist ein Plädoyer für Akzeptanz, für das Aushalten, für das Zumuten, für das Fühlen, das nur möglich ist in einer Gesellschaft, in der die Toten einen Platz haben, die Raum lässt für Nichtfunktionieren und Schmerz. Eine Gesellschaft, in der das Sterben nicht verdrängt wird, sondern das sein darf, was es ist: Teil des Lebens. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20221003, Produktform: Leinen, Autoren: Wurster, Maren, Edition: NED, Seitenzahl/Blattzahl: 126, Keyword: Abschied; Akzeptanz; Gesellschaft; Leben; Nichtfunktionieren; Schmerz; Sterben; Tod; Totenwache; Trauer, Fachschema: Philosophie, Fachkategorie: Gesellschaft und Kultur, allgemein, Thema: Orientieren, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Philosophie, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Leykam, Verlag: Leykam, Verlag: Leykam Buchverlagsges. m.b.H. Nfg. & Co. KG, Länge: 207, Breite: 132, Höhe: 17, Gewicht: 266, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.